הזינו טקסט לקבלת תרגום ש-22 מודלי AI מסכימים עליו
הזינו טקסט לקבלת תרגום ש-22 מודלי AI מסכימים עליו
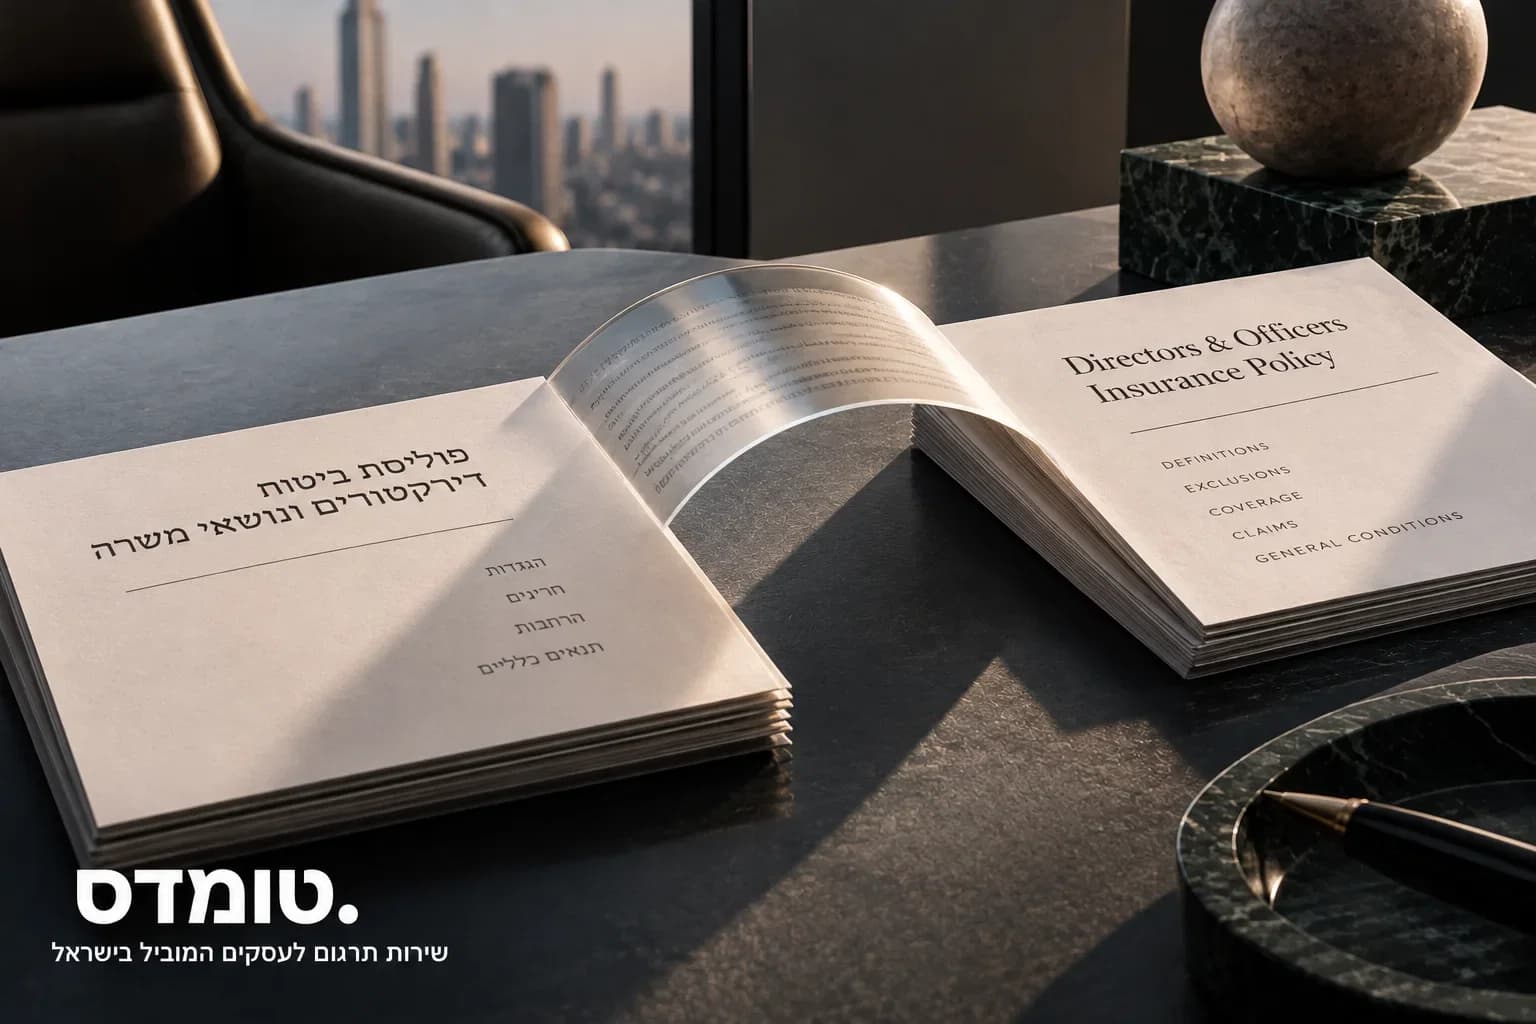
פוליסת ביטוח דירקטורים ונושאי משרה היא מסמך שאף אחד כמעט לא קורא עד שמגיעה תביעה. ואז כל מילה בה נבחנת: מי נחשב "נושא משרה", מה נכנס להגדרת "תביעה", ואיזו החרגה עשויה להשפיע על הכיסוי.
כשחברת ביטוח צריכה להעביר את הפוליסה לאנגלית, בשביל מבטח משנה, דירקטור זר או חברת אם בחו"ל, תרגום פוליסת ביטוח דירקטורים הופך מעניין טכני לעניין שעשוי להשפיע על האופן שבו הקורא מבין את החשיפה.
בשנים שאני מנהלת את פעילות טומדס בישראל ראיתי שוב ושוב פוליסות שנשלחו לתרגום באותו מסלול של כל מסמך משפטי אחר. מניסיוני, זאת לא תמיד הדרך הנכונה לגשת אליהן.
פוליסת D&O היא חוזה שבנוי על מונחים מוגדרים, וכל מונח כזה צריך להגיע לאנגלית במשמעות שהמבטח התכוון אליה, ולא פשוט במשמעות הקרובה ביותר במילון.
ההקשר הבינלאומי חשוב גם הוא. לפי ניתוח שפורסם בוואלה כסף בדצמבר 2020, מבטחי משנה בינלאומיים צמצמו באותה תקופה את נכונותם לבטח סיכוני D&O בישראל, וחלקם הפסיקו לחתום על עסקים חדשים בישראל כבר ב-2019. זהו מקור היסטורי ואינו בהכרח משקף את מצב שוק ביטוח המשנה כיום, אבל הוא ממחיש מדוע האופן שבו פוליסה ישראלית מוצגת לגורם בחו"ל עשוי להיות משמעותי.
פוליסת דירקטורים ונושאי משרה בנויה בדרך כלל מחמישה חלקים מרכזיים: סעיף הביטוח, הגדרות, חריגים, הרחבות ותנאים כלליים. תרגום טוב צריך לשמור גם על המבנה ועל המספור.
הסיכון המרכזי בתרגום נמצא לעיתים דווקא במונחים המוגדרים, כמו "נושא משרה", "מעשה שלא כדין" ו"השתתפות עצמית". המקבילה המילונית שלהם באנגלית לא תמיד זהה למונח שבו משתמשים בשוק הביטוח הבינלאומי.
הגדרת "נושא משרה" בפוליסה ישראלית קשורה למסגרת המשפטית של חוק החברות. לכן תרגום המילה בלבד, ללא בדיקת ההגדרה וההקשר, עלול ליצור אצל קורא זר משמעות שונה מזו שהתכוון אליה המבטח.
היחס של מבטחי משנה לסיכוני D&O בישראל השתנה לאורך השנים. לכן לא נכון בעיניי להבטיח שתרגום מסוים ישפיע על החלטת חיתום, אבל נוסח אנגלי ברור ועקבי יכול לפחות למנוע שאלות שנוצרו בגלל התרגום עצמו.
תהליך עבודה נכון כולל, בין היתר, מתרגם שמכיר את עולם הביטוח והמשפט, מאגר מונחים שעובר בין מהדורות של הפוליסה ובדיקה נוספת שמתמקדת בהגדרות ובחריגים.
חברת ביטוח ישראלית עשויה לתרגם פוליסת דירקטורים לאנגלית בעיקר מפני שחלק מהסיכון והטיפול בו מערבים גורמים בחו"ל: מבטחי משנה, ברוקרים בינלאומיים וחברות אם. גורמים אלה עשויים לקרוא את הפוליסה באנגלית ולהשתמש בנוסח הזה כדי להבין את הסיכון ואת תנאי הכיסוי.
המגמה אינה חדשה. כבר ב-2003 ציינה מנהלת תחום הביטוח המסחרי ב-AIG ישראל כי חברות ביטוח ישראליות פועלות בתחום הזה במידה רבה מול מבטחי משנה בחו"ל. כאשר מבטח המשנה נושא בחלק מהסיכון, יש לו כמובן עניין להבין בצורה מדויקת ככל האפשר מה כתוב בפוליסה.
יש עוד שלושה תרחישים נפוצים:
דירקטור זר שמצטרף לדירקטוריון של חברה ישראלית ורוצה להבין את הכיסוי האישי שלו לפני שהוא חותם.
חברה ישראלית שהיא חברה בת של תאגיד בינלאומי, וחברת האם מרכזת את פוליסות הדירקטורים של הקבוצה.
תביעה או הליך משפטי שבהם עורכי דין או גורמים אחרים בחו"ל צריכים לעיין בנוסח הפוליסה.
חלק מחברות הביטוח בישראל כבר מחזיקות נוסח אנגלי קבוע לפוליסות הדירקטורים שלהן לצד הנוסח העברי. כאשר קיים נוסח כזה, כדאי לבדוק אותו לפני שמתחילים לתרגם מחדש. לפעמים ההחלטה המקצועית הנכונה היא דווקא לשמור על מינוח שכבר אושר במהדורות קודמות ולא "לשפר" אותו ללא צורך.
פוליסת D&O שונה ממסמך משפטי רגיל בכך שהיא חוזה שנכתב סביב מערכת של מונחים מוגדרים, כאשר סעיפים שונים מפנים זה לזה. שינוי קטן בהגדרה אחת עשוי לשנות את האופן שבו הקורא מבין כל סעיף שמשתמש בה.
פוליסות דירקטורים בישראל בנויות בדרך כלל סביב שלד דומה. כך, למשל, פוליסה לביטוח אחריות דירקטורים ונושאי משרה של ביטוח חקלאי מחולקת לסעיף הביטוח, הגדרות, חריגים, הרחבות ותנאים כלליים.
[איור: מבנה טיפוסי של פוליסת דירקטורים ונושאי משרה, חמישה חלקים: סעיף הביטוח, הגדרות, חריגים, הרחבות ותנאים כלליים. ההגדרות משפיעות על שאר חלקי הפוליסה.]
המשמעות מבחינת התרגום היא שלשיטתי לא כדאי לתרגם את הפוליסה פסקה אחרי פסקה בלי לבנות קודם רשימה של המונחים המוגדרים. אם Claim או Insured Person הם מונחים מוגדרים בנוסח האנגלי, העקביות שלהם לאורך המסמך חשובה לא פחות מהתרגום של המשפט הבודד.
המונחים הבעייתיים ביותר הם לעיתים אלה שיש להם תרגום מילוני שנראה ברור, אבל המונח המקובל בשוק הביטוח באנגלית שונה. הנה כמה דוגמאות שכדאי לבדוק במיוחד:
מה כדאי לבדוק | תרגום מילולי שעלול להטעות | המונח בעברית |
האם התרגום משקף את ההגדרה הרלוונטית בפוליסה ובדין הישראלי ולא משמעות משפטית אחרת במדינת היעד | Office holder בלבד | נושא משרה |
בפוליסות D&O נפוץ המונח Wrongful Act, שעשוי לכלול יותר ממעשה בלתי חוקי בלבד | Illegal Act | מעשה שלא כדין |
בפוליסות D&O נפוץ השימוש ב-Retention | Self-participation | השתתפות עצמית |
המונח המקצועי המקובל הוא בדרך כלל Claims Made Basis | Based on claim date | על בסיס מועד הגשת התביעה |
חשוב לבדוק גם את התאריך ואת הפורמט | Retroactive Date | תאריך רטרואקטיבי |
בהקשרים הרלוונטיים ייתכן שהמונח המתאים הוא Indemnification, ויש לבדוק זאת לפי הסעיף והפוליסה | Compensation | שיפוי |
הגדרת "נושא משרה" ראויה לתשומת לב מיוחדת. חוק החברות מגדיר את המונח במסגרת משפטית ישראלית הכוללת שורה של תפקידים ולא רק תואר אחד. לכן תרגום של "נושא משרה" ל-Officer בלי לבדוק את ההגדרה בפוליסה עלול להיות פשטני מדי. קורא במדינה אחרת עשוי להכיר את אותו מונח מתוך מערכת משפטית אחרת.
מבחינתי, זאת אחת השאלות החשובות בתרגום מסוג זה: לא רק "איך אומרים את המילה הזאת באנגלית?", אלא "מה המילה הזאת עושה בתוך החוזה הזה?".
לדעתי, לא כתוצר סופי ללא בדיקה אנושית מקצועית.
תרגום מכונה יכול לשמש כטיוטה פנימית, למשל כדי להבין במהירות פוליסה שהגיעה מחו"ל, והוא בהחלט יכול להיות חלק מתהליך עבודה יעיל. אבל כלי אוטומטי אינו יודע בהכרח שהמקבילה הסבירה ביותר למילה מסוימת אינה המונח שהפוליסה הגדירה לעצמה.
בפוליסה צריך לזהות, למשל, האם המילה "תביעה" מופיעה פעם כמונח מוגדר ופעם במשמעות כללית, ובהתאם לכך לבדוק אם נכון לתרגם אותה באותה צורה.
הבעיה הנוספת היא עקביות. כלי אוטומטי עשוי להציע צורות שונות לאותו מונח לאורך מסמך ארוך. במסמך רגיל זו בעיקר בעיית איכות. בפוליסה, חוסר עקביות עלול ליצור אצל הקורא ספק אם מדובר באותו מושג.
לכן אנחנו לא רואים את השאלה כבחירה פשוטה בין אדם למכונה. הטכנולוגיה יכולה לעזור מאוד. למיטב הבנתנו, האחריות על נוסח שמיועד למבטח משנה, לדירקטור או להליך משפטי עדיין דורשת בדיקה של איש מקצוע שמבין את ההקשר הביטוחי והמשפטי.
זה תלוי בנוסח הפוליסה ובהסדר המשפטי שחל עליה. לעיתים התנאים הכלליים מגדירים איזו שפה גוברת במקרה של סתירה. אם אין הוראה ברורה כזאת, לא נכון להניח מראש איזו גרסה תגבר.
לכן כדאי לבדוק את הנקודה הזאת עם היועץ המשפטי של החברה לפני התרגום ולא אחריו. מבחינת התרגום, ההחלטה עשויה להשפיע גם על רמת הבקרה: נוסח אנגלי שנועד לעיון בלבד עדיין צריך להיות מדויק, אבל נוסח שאמור לשמש כנוסח מחייב עשוי לדרוש גם אישור משפטי של המבטח.
המאמר הזה אינו ייעוץ משפטי. ההחלטה על שפת הפוליסה המחייבת שייכת לחברת הביטוח וליועצים המשפטיים שלה, ולא לחברת התרגום.
מניסיוני, תהליך טוב מתחיל עוד לפני העמוד הראשון.
אני מקפידה לדבר עם הלקוח בתחילת העבודה כאשר מטרת התרגום או מורכבות המסמך אינן ברורות מספיק. אותה פוליסה יכולה להיות מיועדת למבטח משנה, להנהלה בחו"ל או להליך משפטי, ולדעתי חשוב לדעת מי עומד לקרוא אותה לפני שמחליטים כיצד לעבוד עליה.
בטומדס אנחנו גם עוברים באופן שוטף על הפרויקטים שנמצאים בעבודה. בכל יום חמישי אני נפגשת עם הצוות כדי לדבר על הפרויקטים של החברה ועל מקרים שדורשים תשומת לב מיוחדת. בפרויקט ביטוחי, לפעמים שאלה לגבי מונח אחד חשובה יותר מעשרות משפטים שאין לגביהם מחלוקת.
מבחינת התרגום עצמו, התהליך בנוי בדרך כלל כך:
מיפוי ההגדרות: כל המונחים המוגדרים בפוליסה נאספים לרשימה אחת, ולכל אחד נבחר מונח אנגלי בהתאם להקשר ולמינוח המקצועי הרלוונטי.
שימוש במהדורות קודמות: אם קיים נוסח אנגלי של מהדורה קודמת, בודקים אותו ומשתמשים בו כנקודת מוצא. הסיבה פשוטה: שינוי תרגומי לא צריך ליצור אצל הקורא רושם שהתוכן הביטוחי השתנה כאשר הוא לא השתנה.,
תרגום בידי איש מקצוע מתאים: העבודה מועברת למתרגם עם ניסיון רלוונטי בביטוח ובמשפט ובצמד השפות הנדרש.
בדיקה נוספת: תשומת לב מיוחדת ניתנת להגדרות, לחריגים ולהפניות בין סעיפים. בודקים אם כל הפניה מובילה למקום הנכון ואם כל מונח מוגדר מופיע באופן עקבי.
בדיקה טכנית: סכומים, מטבעות, תאריכים, גבולות אחריות, מספור ומבנה נבדקים מול המקור.
התהליך הזה נשען על התשתית של תרגום מסמכים מקצועי, אבל מניסיוני פוליסות ביטוח דורשות תשומת לב מיוחדת למינוח ולהקשרים שבין הסעיפים.
טומדס פועלת לפי תקן ISO 17100 לשירותי תרגום ונותנת אחריות לשנה על פרויקטי התרגום שלה.
לפני שמעבירים פוליסה לתרגום, הייתי בודקת ארבעה דברים: האם למתרגם יש ניסיון רלוונטי בביטוח, כיצד נשמר מאגר המונחים, האם מתבצעת בדיקה נוספת בידי איש מקצוע נוסף וכיצד הספק שומר על עקביות בין מהדורות.
מעבר לכך, כדאי לשאול איך הספק מתמודד עם מונחים שאין להם מקבילה ישירה. לדעתי, תשובה טובה לא צריכה להיות "נמצא את התרגום הקרוב ביותר". צריך לבדוק מה התפקיד שהמונח ממלא בפוליסה, כיצד הוא מוגדר ומה צפוי להבין ממנו קורא מקצועי באנגלית.
חברות ביטוח שמתרגמות גם דוחות ומסמכים פיננסיים יכולות לרכז את העבודה אצל אותו ספק באמצעות תרגום פיננסי. היתרון האפשרי הוא שמירה על מינוח עקבי בין הפוליסה לבין מסמכים אחרים של החברה.
ונקודה אחרונה מהניסיון שלי: הפוליסות שהכי קשה לתרגם אינן בהכרח הארוכות ביותר. לפעמים אלה פוליסות שנכתבו במשך שנים בידי כמה צוותים, עם תוספות שמשתמשות במונחים מעט שונים. במקרים כאלה, התרגום יכול לחשוף חוסר עקביות שכבר קיים בעברית, ולעיתים כדאי לנצל את הפרויקט כדי לבדוק גם אותו.
מטעמי סודיות אנחנו לא מפרסמים שמות של לקוחות או פרטים שיכולים לזהות פוליסה מסוימת. הדוגמאות כאן משקפות סוגי בעיות והחלטות מקצועיות שאנחנו פוגשים בעבודה, ולא פרטים מזהים של לקוח מסוים.
זה תלוי באורך הפוליסה, במספר הנספחים ובשאלה אם קיים נוסח אנגלי של מהדורה קודמת. פוליסה עם נוסח קודם עשויה להיות פשוטה יותר לעבודה מבחינת המינוח, משום שחלק מההחלטות כבר התקבלו. כדאי לתכנן זמן גם לבדיקה נוספת ולאישור משפטי, אם הוא נדרש, ולא רק לתרגום עצמו.
לא בהכרח. הדרישה תלויה במטרה ובגורם שמקבל את המסמך. מבטח משנה או ברוקר עשויים להסתפק בתרגום מקצועי, בעוד שבית משפט או רשות בחו"ל עשויים להציב דרישות פורמליות אחרות. לכן כדאי לברר מראש מה דורש הגורם המקבל ולא להניח אוטומטית שנדרש אישור נוטריוני.
אפשר, אבל צריך להיזהר מהוצאת הסעיפים מההקשר שלהם. הגדרות וחריגים עשויים להפנות לסעיף הביטוח ולתנאים הכלליים. אם יש צורך בתרגום חלקי, לדעתי חשוב להגדיר במפורש מה תורגם ומה לא ולוודא שהקורא יודע שאינו מחזיק בנוסח המלא של הפוליסה.
פוליסת D&O עוסקת באחריות של דירקטורים ונושאי משרה בגין פעולות שנעשו במסגרת תפקידם, בעוד שביטוח אחריות מקצועית עוסק בדרך כלל באחריות הנובעת מהשירות המקצועי שניתן ללקוחות. מבחינת התרגום, לכל סוג פוליסה מערכת מונחים משלו, ולכן לא כדאי להעביר מינוח מפוליסה אחת לאחרת בלי לבדוק את ההקשר.
אם חברת הביטוח שלכם צריכה נוסח אנגלי לפוליסת דירקטורים לקראת חידוש או משא ומתן עם מבטח משנה, אפשר לשלוח את הפוליסה לבדיקה ולקבל הצעת מחיר שמבוססת על המבנה, המונחים ומטרת התרגום.
© זכויות יוצרים 2007–2026 TOMEDES. כל הזכויות שמורות.



פרסם את התגובה שלך